Staatscourant van het Koninkrijk der Nederlanden
| Datum publicatie | Organisatie | Jaargang en nummer | Rubriek |
|---|---|---|---|
| Ministerie van Financiën | Staatscourant 2026, 33871 | algemeen verbindend voorschrift (ministeriële regeling) |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Adressen en contactpersonen van overheidsorganisaties.
29 september 2026
Nr. 2026-0000373661
Directoraat-Generaal Fiscale Zaken, Directie Directe belastingen en Toeslagen
De Staatssecretaris van Financiën,
Gelet op de artikelen 3a en 3b van de Algemene wet inzake rijksbelastingen, de artikelen 7c en 7d van de Invorderingswet 1990 en de artikelen 13 en 13a van de Algemene wet inkomensafhankelijke regelingen;
Besluit:
Deze regeling geeft uitvoering aan de artikelen 3a, tweede en derde lid, en 3b van de Algemene wet inzake rijksbelastingen, de artikelen 7c, tweede en derde lid, en 7d van de Invorderingswet 1990 en de artikelen 13, tweede en derde lid, en 13a van de Algemene wet inkomensafhankelijke regelingen.
Voor de volgende groepen geldt het keuzerecht, bedoeld in de artikelen 3a en 3b van de Algemene wet inzake rijksbelastingen, de artikelen 7c en 7d van de Invorderingswet 1990 en de artikelen 13 en 13a van de Algemene wet inkomensafhankelijke regelingen, niet en kan worden voorgeschreven dat het berichtenverkeer uitsluitend langs elektronische weg dan wel uitsluitend anders dan langs elektronische weg kan plaatsvinden:
a. belanghebbenden die de leeftijd van 14 jaar nog niet hebben bereikt;
b. nabestaanden van overleden belanghebbenden, voor zover het aangelegenheden betreft inzake de heffing of invordering van belastingen of inzake tegemoetkomingen op grond van inkomensafhankelijke regelingen van die belanghebbenden;
c. belanghebbenden:
1°. die onder bewind zijn gesteld als bedoeld in artikel 431 van Boek 1 van het Burgerlijk Wetboek;
2°. voor wie een mentorschap is ingesteld als bedoeld in artikel 450 van Boek 1 van het Burgerlijk Wetboek;
3°. die onder curatele zijn gesteld als bedoeld in artikel 378 van Boek 1 van het Burgerlijk Wetboek;
4°. die in staat van faillissement verkeren als bedoeld in artikel 1 van de Faillissementswet en ten aanzien van wie een curator is aangesteld als bedoeld in artikel 68 van die wet; of
5°. ten aanzien van wie een schuldsaneringsregeling is uitgesproken als bedoeld in artikel 284 van de Faillissementswet en een bewindvoerder is aangesteld als bedoeld in artikel 314 van die wet;
d. belanghebbenden waarvoor het niet mogelijk is om het bericht via de door de belanghebbende gemaakte keuze te adresseren.
De wijze waarop het elektronisch berichtenverkeer plaatsvindt en de berichten die uitsluitend langs elektronische weg dan wel uitsluitend anders dan langs elektronische weg worden verzonden zijn opgenomen in de bij deze regeling behorende bijlage.
Deze regeling zal met de toelichting in de Staatscourant worden geplaatst.
De Staatssecretaris van Financiën, E. Eerenberg
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Aanmelden ANBI |
Artikel 5b, zesde lid, AWR |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Verzoek aanmerken steunstichting SBBI |
Artikel 5d AWR |
X |
|||
|
Aanmelden onderneming buitenland |
X |
||||
|
Aanvragen beconnummer |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
|
Aanvragen verklaring betalingsgedrag nakoming fiscale verplichtingen |
X |
||||
|
Berichten in verband met vrijstelling van belasting (diplomatieke vrijstellingen) |
Artikel 39 AWR |
X |
|||
|
Berichten in verband met een informatieverzoek1 |
Artikelen 47, 48 en 53 AWR |
X |
|||
|
Doorgeven adreswijziging buitenland |
X |
||||
|
Doorgeven en wijzigen rekeningnummer burgers |
X |
X |
MBD |
DigiD |
|
|
Doorgeven en wijzigen rekeningnummer ondernemers |
X |
MBDZ |
DigiD eHerkenning |
||
|
Doorgeven/wijzigen postadres |
X |
MBD |
DigiD |
||
|
Maken/inplannen afspraak voor belastingkantoor/balie/persoonlijk contact |
X |
Digitaal formulier op www.belastingdienst.nl |
|||
|
Melden verdachte transactie chemicaliën |
X |
||||
|
Opgaaf startende onderneming (niet ingeschreven in het Handelsregister) |
X |
||||
|
Opgaaf startende onderneming: fonds voor gemene rekening |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
|
Raadplegen kennisnetwerk; informeren, leren en samenwerken |
X |
Kennisnetwerk |
DigiD |
||
|
Registreren e-mailadres voor notificeren en attenderingen |
X |
MBDZ |
DigiD eHerkenning |
||
|
Verzoek om vooroverleg |
X |
||||
|
Alle berichten inzake dwangsom bij niet tijdig beslissen |
Afdeling 4.1.3.2 Awb |
X |
|||
|
Verzoek militaire vrijstellingen voor buitenlandse strijdkrachten |
Artikelen 40, eerste lid, onderdeel c, 42, eerste en tweede lid, 42a t/m 42i, 42j, tweede lid, en 42p UR AWR 1994 |
X |
|||
|
Alle berichten inzake de heffing van omslagen kosten |
Artikel 91 van de Wet inrichting landelijk gebied |
X |
|||
|
Alle berichten inzake de Algemene verordening gegevensbescherming |
Artikelen 13 t/m 15 AVG |
X |
|||
|
Alle berichten inzake de Wet open overheid |
WOO |
X |
|||
|
Alle berichten in verband met de vordering van een schadevergoeding |
Boek 6 BW |
X |
|||
|
Alle berichten in verband met de Natuurschoonwet 1928 |
Natuurschoonwet 1928 |
X |
|||
|
Vaststellingsovereenkomst en alle berichten en verband met de totstandkoming daarvan |
Boek 7, titel 15, BW |
X |
Artikel 49 AWR blijft voor deze artikelen onverkort van toepassing. Dit betekent dat het ter keuze van de inspecteur is op welke wijze de verstrekking van de gegevens en inlichtingen plaatsvindt.
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Beschikking aanmerken dan wel niet aanmerken ANBI |
Artikel 5b, zesde en zevende lid, AWR |
X |
||||
|
Beschikking aanmerken dan wel niet aanmerken steunstichting SBBI |
Artikel 5d AWR |
X |
||||
|
Beschikking geen aanslag |
Artikel 12 AWR |
X |
||||
|
Beschikking belastingrente |
Artikel 30j AWR |
X |
||||
|
Beschikking richtige heffing |
Artikelen 32 en 33 AWR |
X |
||||
|
Verlening of afwijzing vrijstelling van belasting (diplomatieke vrijstelling) |
Artikel 39 AWR |
X |
||||
|
Beschikking winstcorrectie verbonden ondernemingen |
Artikel 39a AWR |
X |
||||
|
Besluit tot openbaarmaking boetebeschikking |
Artikel 67r, tweede lid, AWR |
X |
||||
|
Reactie aanmelden onderneming buitenland |
X |
|||||
|
Reactie aanmelden open fonds voor gemene rekening |
X |
|||||
|
Reactie opgaaf startende onderneming (niet ingeschreven in het Handelsregister) |
X |
|||||
|
Reactie aanvraag beconnummer |
X |
|||||
|
Reactie aanvraag verklaring betalingsgedrag nakoming fiscale verplichtingen |
X |
|||||
|
Reactie doorgeven adreswijziging buitenland |
X |
|||||
|
Reactie doorgeven en wijzigen rekeningnummer burgers |
X |
|||||
|
Reactie doorgeven en wijzigen rekeningnummer ondernemers |
X |
|||||
|
Reactie doorgeven en wijzigen postadres |
X |
|||||
|
Reactie melding verdachte transactie chemicaliën |
X |
|||||
|
Verzoek om informatie belastingplichtige of derde |
Artikelen 47, 48 en 53 AWR |
X |
||||
|
Informatiebeschikking |
Artikel 52a AWR |
X |
||||
|
Kennisgeving boete |
Artikelen 67g, tweede lid, AWR jo. artikel 5:9 Awb |
X |
||||
|
Boetebeschikking |
Artikel 67g, eerste lid, AWR |
X |
||||
|
Alle berichten inzake verlenging en opschorting van beslistermijn |
Artikelen 4:14 en 4:15 Awb |
X |
||||
|
Alle berichten inzake dwangsom bij niet tijdig beslissen |
Afdeling 4.1.3.2 Awb |
X |
||||
|
Beschikking aanmerking onroerende zaak als landgoed |
Artikelen 2 en 3 van de Natuurschoonwet 1928 |
X |
||||
|
Alle berichten inzake de heffing van omgeslagen kosten |
Artikel 13.10 van de Omgevingswet |
X |
||||
|
Beschikking eigenrisicodrager en intrekken beschikking eigenrisicodrager |
Artikel 40 van de Wet financiering sociale verzekeringen |
X |
||||
|
Alle berichten inzake de AVG |
Artikelen 13 t/m 15 AVG |
X |
||||
|
Alle berichten inzake de WOO |
WOO |
X |
||||
|
Alle berichten in verband met de vordering van een schadevergoeding |
Boek 6 BW |
X |
||||
|
Alle berichten in verband met de Natuurschoonwet 1928 |
Natuurschoonwet 1928 |
X |
||||
|
Vaststellingsovereenkomst en alle berichten en verband met de totstandkoming daarvan |
Boek 7, titel 15, BW |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Bezwaar maken alle middelen en bezwaar tegen invorderingsbesluiten, met uitzondering van onderstaande bezwaren |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
|||
|
Bezwaar maken IB/PVV niet-winst |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
MBD |
DigiD |
|
Bezwaar maken IB winst |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
MBD |
DigiD |
|
Bezwaar maken IB/PVV, ingediend door intermediair |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
System to system |
eHerkenning |
|
Intrekken bezwaar IB/PVV |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
MBD |
DigiD |
|
Bezwaar maken OB, ingediend door belastingplichtige |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
MBDZ |
eHerkenning DigiD (ZZP/eenmanszaak) |
|
Bezwaar maken OB, ingediend door intermediair |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
Bezwaar maken Vpb, ingediend door belastingplichtige |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
MBDZ |
eHerkenning |
|
Bezwaar maken Vpb, ingediend door een intermediair |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
Bezwaar maken loonheffing, ingediend door een intermediair |
Artikel 24a AWR jo. artikel 6:4 Awb |
X |
X |
||
|
In gebreke stellen en aanvragen dwangsom bij niet tijdig beslissen |
Artikel 6:12, tweede lid, Awb |
X |
|||
|
Reactie op verslag van horen bij bezwaar inkomstenbelasting door belastingplichtige |
Artikel 7:7 Awb |
X |
|||
|
Aanvragen coulancerente |
Paragraaf 28 BFB |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Verzoek heroverweging coulancerente |
Paragraaf 28, vijfde lid, BFB |
X |
|||
|
Aanvragen schadevergoeding |
Artikel 6:162 BW |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Verzoek heroverwegen schadevergoeding |
Paragraaf 27, vierde lid, BFB |
X |
|||
|
Indienen klacht |
Titel 9.1 Awb |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Indienen verzoek om toepassing hardheidsclausule |
Artikel 63 AWR en artikel 70 IW 1990 |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten van de Belastingdienst die te maken hebben met het indienen van bezwaar, met uitzondering van de onderstaande berichten |
Artikel 25e dan wel 25f AWR jo. hoofdstuk 6 Awb |
X |
||||
|
Ontvangstbevestiging bezwaar inkomstenbelasting |
Artikel 6:14 Awb |
X |
X |
Berichtenbox |
DigiD |
|
|
Verslag van horen bij bezwaar inkomstenbelasting |
Artikel 7:6 Awb |
X |
X |
Berichtenbox |
DigiD |
|
|
Mededeling bezwaar ingediend bij onbevoegd bestuursorgaan inkomstenbelasting |
Artikel 6:15 Awb |
X |
X |
Berichtenbox |
DigiD |
|
|
Uitspraak op bezwaar inkomstenbelasting |
Artikel 25f AWR |
X |
X |
Berichtenbox |
DigiD |
|
|
Uitspraak op bezwaar omzetbelasting, met uitzondering van de volgende berichten |
X |
X |
MBDZ |
DigiD eHerkenning |
||
|
Uitspraak op bezwaar tegen beschikking verzoek om teruggaaf omzetbelasting |
Artikel 25f AWR |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Reactie op klacht |
Titel 9.1 Awb |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Aangifte bpm |
Artikel 6 Wet BPM 1992 |
X |
X |
Digitaal formulier op belastingdienst.nl |
DigiD eHerkenning |
|
Vrijstelling voor kortstondig gebruik bpm |
Artikel 14 Wet BPM 1992, jo. artikel 3a Uitvoeringsbesluit BPM 1992 |
X |
Elektronisch formulier op www.belastingdienst.nl |
n.v.t. |
|
|
Alle overige meldingen, verzoeken of aanvragen in het kader van de bpm |
Wet BPM 1992 |
X |
|||
|
Alle meldingen, verzoeken of aanvragen in het kader van de mrb |
Wet MRB 1994 |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de Belastingdienst verstuurt met betrekking tot de bpm en mrb |
Wet BPM 1992 en Wet MRB 1994 |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Verklaring en opgaaf |
Artikel 4, elfde lid, Wet DB 1965 |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Verzoek om kwalificatiebeschikking dividendbelasting |
Artikel 4a, zevende lid, Wet DB 1965 |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Aangifte dividendbelasting |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR jo. artikel 7 Wet DB 1965 |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Verzoek om teruggaaf dividendbelasting |
Artikel 10, eerste t/m derde lid, vijfde en zevende lid, Wet DB 1965, of in een door Nederland gesloten verdrag of getroffen regeling ter voorkoming van dubbele belasting opgenomen regeling voor portfoliodividenden |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Verzoek om teruggaaf dividendbelasting deelnemingsdividenden |
In een door Nederland gesloten verdrag of getroffen regeling ter voorkoming van dubbele belasting opgenomen regeling voor deelnemingsdividenden |
X |
|||
|
Verzoek om teruggaaf dividendbelasting bij heffing hoger dan IB/Vpb bij binnenlands belastingplichtige |
Artikel 10a, eerste en tweede lid, Wet DB 1965 of artikel 63 van het Verdrag betreffende de werking van de Europese Unie |
X |
Elektronisch formulier op belastingdienst.nl (Teruggaaf dividendbelasting aan particulieren en organisaties die niet in Nederland gevestigd zijn) |
||
|
Alle overige meldingen, verzoeken of aanvragen in het kader van de dividendbelasting |
Wet DB 1965 |
X |
|||
|
Aangifte bronbelasting |
Artikel 5.1, derde lid, Wet BB 2021 |
X |
|||
|
Belastingaangifte minimumbelasting |
Artikel 11.1 WMB 2024 |
X |
MBDZ |
eHerkenning |
|
|
Verstrekken van inlichtingen in het kader van de minimumbelasting, voor zover die verwerkt kunnen worden in de belastingaangifte (artikel 11.1 WMB 2024), bijheffing-informatieaangifte (artikel 13.1 WMB 2024) of kennisgeving (artikel 13.1, vierde lid WMB 2024) dienen op de voor die onderdelen aangegeven wijze in de Regeling ingediend te worden |
Artikel 12.2 WMB 2024 |
X |
|||
|
Verstrekken van inlichtingen in het kader van de minimumbelasting, in overige gevallen |
Artikel 12.2 WMB 2024 |
X1 |
|||
|
Bijheffing-informatieaangifte minimumbelasting |
Artikel 13.1 WMB 2024 |
X |
SBR Digipoort |
PKIoc |
|
|
Kennisgeving van de groepsentiteit die de bijheffing-informatieaangifte indient en waar die entiteit is gevestigd |
Artikel 13.1, vierde lid, WMB 2024 |
X |
Formulier op gegevensportaal |
eHerkenning |
|
|
Alle overige meldingen, verzoeken of aanvragen in het kader van de bronbelasting of minimumbelasting |
Wet BB 2021 en WMB 2024 |
X |
Artikel 12.2, tweede lid WMB 2024 is onverkort van toepassing, waardoor de inspecteur ook mag bepalen dat deze verplichtingen op andere wijze dan via de papieren weg (bijvoorbeeld via mail) worden verstrekt.
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de Belastingdienst verstuurt met betrekking tot de dividendbelasting, bronbelasting, minimumbelasting |
Wet DB 1965, Wet BB 2021, WMB 2024 |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Alle meldingen, aanvragen of verzoeken in het kader van erf- of schenkbelasting, met uitzondering van de onderstaande berichten |
SW 1956 |
X |
|||
|
Aangifte erfbelasting |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
MBD |
DigiD |
|
Aangifte schenkbelasting |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
MBD |
DigiD |
|
Aanvragen uitstel aangifte erfbelasting |
Artikel 9, tweede lid, AWR |
X |
X |
MBD |
DigiD |
|
Aanvragen uitstel aangifte schenkbelasting |
Artikel 9, tweede lid, AWR |
X |
X |
MBD |
DigiD |
|
Aanvragen nabestaandemachtiging |
Artikel 2:1 Awb jo. artikel 44 AWR |
X |
Online formulier via www.belastingdienst.nl |
DigiD eHerkenning |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de Belastingdienst verstuurt met betrekking tot de erfbelasting en schenkbelasting, inclusief bekendmaking besluit toekennen nabestaandemachtiging |
SW 1956 |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Aanvragen aanpassing betalingsregeling door ondernemingen nadat uitstel vanwege corona is afgelopen |
X |
||||
|
Aanvragen betalingsregeling |
X |
X |
|||
|
Aanvragen betalingsregeling of kwijtschelding vanuit buitenland |
X |
||||
|
Aanvragen betalingsregeling voor particulieren |
X |
||||
|
Aanvragen blokkeren g-rekening |
X |
||||
|
Aanvragen g-rekening |
X |
||||
|
Aanvragen herberekening van de beslagvrije voet |
X |
||||
|
Aanvragen kwijtschelding belasting of premie (ondernemingen) |
X |
||||
|
Aanvragen kwijtschelding voor particulieren |
X |
||||
|
Aanvragen opheffing g-rekening |
X |
||||
|
Aanvragen uitstel (vier maanden) |
X |
||||
|
Aanvragen verklaring betalingsgedrag inlenersaansprakelijkheid (uitlener) |
X |
||||
|
Aanvragen verklaring betalingsgedrag ketenaansprakelijkheid (onderaannemer) |
X |
||||
|
Aanvragen verklaring betalingsgedrag nakoming fiscale verplichtingen |
X |
||||
|
Aanvragen verrekenen loonheffingen met teruggaaf btw |
X |
||||
|
Indienen mutatie g-rekening |
X |
||||
|
Indienen verzoek betalingsregeling en uitstel betaling (ondernemer) |
X |
||||
|
Indienen verzoek persoonlijke betalingsregeling toeslagen |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
|
Indienen administratief beroep afwijzing verzoek om uitstel van betaling |
Artikel 25.7 van de Leidraad Invordering 2008 |
X |
|||
|
Indienen administratief beroep afwijzing verzoek om kwijtschelding |
Artikel 26.4 van de Leidraad Invordering 2008 |
X |
|||
|
Indienen administratief beroep bodembeslag |
Artikel 22, eerste lid, IW 1990 |
X |
|||
|
Indienen administratief beroep verrekening |
Artikel 24, vijfde lid, IW 1990 |
X |
|||
|
Indienen administratief beroep betekeningskosten |
Artikel 7 van de Kostenwet invordering rijksbelastingen |
X |
|||
|
Melden van betalingsonmacht bij belastingen en premies |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD eHerkenning |
|
|
Alle overige berichten te verzenden aan de ontvanger |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de inspecteur en de ontvanger versturen met betrekking tot geldzaken van de belastingplichtige of belastingschuldige (inning en betalingsverkeer) |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Aangifte IB buitenland (C-biljet) |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
MBD |
DigiD |
|
Aangifte IB/PVV niet-winst |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
IH aangifte app MBD SBR Digipoort |
DigiD |
|
Aangifte IB/PV winst |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
MBD SBR Digipoort |
DigiD PKIoc |
|
Aangifte IB/PVV migratie (M-biljet) |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
MBD MijnOverheid |
|
|
Aangifte IB/PVV overledene (F-biljet) |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
MBD |
DigiD |
|
Aanvragen uitstel aangifte IB/PVV |
Artikel 9, tweede lid, AWR |
X |
X |
MBD |
DigiD |
|
Aanvragen voorlopige aanslag IB, wijzigen of stopzetten, IB/PVV winst |
Artikel 13, vierde lid, AWR |
X |
SBR Digipoort |
PKIoc |
|
|
Aanvragen, wijzigen of stopzetten voorlopige aanslag, IB/PVV niet-winst |
Artikel 13, vierde lid, AWR |
X |
X |
MBD |
DigiD |
|
Opvragen inkomensverklaring (IB60) |
X |
X |
|||
|
Verzoek om schriftelijke machtiging |
Artikel 2:1, tweede lid, Awb |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Uitnodiging tot het doen van aangifte IB/PVV |
Artikel 6, eerste lid, AWR |
X |
X |
X |
Berichtenbox |
DigiD |
|
Verlening uitstel aangifte IB/PVV |
Artikel 9, tweede lid, AWR |
X |
X |
Berichtenbox |
DigiD |
|
|
Aanmaning tot het doen van aangifte IB/PVV |
Artikel 9, derde lid, AWR |
X |
||||
|
Definitieve aanslag IB/PVV (niet-winst)1 |
Artikel 11 AWR |
X |
X |
X |
Berichtenbox |
DigiD |
|
Definitieve aanslag IB/PVV (winst) |
Artikel 11 AWR |
X |
X |
X |
Berichtenbox |
DigiD |
|
Beschikking geen aanslag |
Artikel 12 AWR |
X |
||||
|
Voorlopige aanslag IB/PVV (niet-winst)2 |
Artikelen 13 t/m 15 AWR |
X |
X |
X |
Berichtenbox |
DigiD |
|
Voorlopige aanslag IB/PVV (winst) |
Artikelen 13 t/m 15 AWR |
X |
X |
X |
Berichtenbox |
DigiD |
|
Navorderingsaanslag IB/PVV |
Artikel 16 AWR |
X |
X |
X |
Berichtenbox |
DigiD |
|
Alle berichten in verband met de aanpassing van een inkomensgegevens (ambtshalve vermindering) |
Artikel 21k AWR |
X |
||||
|
Alle overige voor bezwaar vatbare beschikkingen houdende vaststellingen, voor zover geen onderdeel van de aanslag |
Wet IB 2001 |
X |
X |
X |
Berichtenbox |
DigiD |
|
Alle overige voor bezwaar vatbare beschikkingen houdende herziening en beslissing tot algehele toewijzing van verzoeken om herziening |
Wet IB 2001 |
X |
X |
X |
Berichtenbox |
DigiD |
|
Alle overige berichten die de Belastingdienst verstuurt in het kader van de inkomstenbelasting |
Wet IB 2001 |
X |
||||
|
Reactie op verzoek tot schriftelijke machtiging |
Artikel 2:1, tweede lid, Awb |
X |
X |
Berichtenbox |
DigiD |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Aangifte loonheffing, met uitzondering van aangifte voor pseudo-eindheffing, bedoeld in artikel 32bb Wet LB 1964, ingediend door een inhoudingsplichtige met meer dan tien werknemers |
Artikel 8, eerste lid, jo. artikel 10, eerste lid, AWR |
X |
SBR Digipoort |
PKI Overheid services certificaat |
|
|
Aangifte inzake de Wet LB 1964, met uitzondering van de aangifte voor de pseudo-eindheffing, bedoeld in artikel 32bb van de Wet LB 1964, ingediend door een inhoudingsplichtige, zijnde een natuurlijk persoon die een onderneming drijft, met tien of minder werknemers |
Artikel 8, eerste lid, jo. artikel 10, eerste lid, AWR |
X |
SBR Digipoort; MBDZ |
PKI Overheid services certificaat eHerkenning DigiD (voor ZZP/eenmanszaak) |
|
|
Aangifte voor de pseudo-eindheffing |
Artikel 8, eerste lid, jo. artikel 10, eerste lid, AWR jo. artikel 32bb Wet LB 1964 |
X |
|||
|
Aanvragen loonheffingen 30%-regeling |
Artikel 31a, zeventiende en achttiende lid, Wet LB 1964 |
X |
X |
||
|
Aanvragen loonheffingen kostenvergoedingsbeschikking artiesten en beroepssporters |
Artikel 35, vierde lid, Wet LB 1964 |
X |
X |
||
|
Aanvragen uitstel voor de aangifte loonheffingen |
Artikel 10, derde lid, AWR |
X |
|||
|
Aanvragen verklaring betalingsgedrag inlenersaansprakelijkheid (uitlener) |
Artikel 34 IW 1990 |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Aanvragen verklaring betalingsgedrag ketenaansprakelijkheid (onderaannemer) |
Artikel 35 IW 1990 |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Aanvragen vrijstelling van loonbelasting/premie volksverzekeringen (diplomatieke vrijstelling) |
Artikel 39 AWR |
X |
|||
|
Indienen eerstedagsmelding (EDM) |
Artikel 28 Wet LB 1964 |
X |
SBR Digipoort |
PKIoc |
|
|
Aanvragen, wijzigen en intrekken verklaring geen privégebruik auto |
Artikel 13bis, zevende t/m twaalfde lid, Wet LB 1964 |
X |
MBD |
DigiD |
|
|
Indienen en intrekken verklaring uitsluitend Zakelijk Gebruik Bestelauto (UZGB) |
Artikel 13bis, dertiende t/m zestiende lid, Wet LB 1964 |
X |
SBR Digipoort MBDZ |
PKIoc DigiD (voor ZZP/eenmanszaak) eHerkenning |
|
|
Melding Loonheffingen Aangifte doen voor artiesten of beroepssporters |
Artikelen 35 t/m 35f Wet LB 1964 |
X |
X |
MBDZ |
DigiD (voor ZZP/eenmanszaak) eHerkenning |
|
Melding Loonheffingen Aanmelding Werkgever (voor binnenlandse ondernemers) |
Wet LB 1964 jo. artikel 1a.1, tweede lid, onderdeel b, onder 1, van de Regeling gegevensuitvraag loonaangifte |
X |
|||
|
Overige meldingen, verzoeken of aanvragen in het kader van de loonbelasting |
Wet LB 1964 |
X |
|||
|
Alle meldingen, verzoeken of aanvragen in verband met de Zorgverzekeringswet, met uitzondering van de onderstaande berichten |
Hoofdstuk 5 Zvw |
X |
|||
|
Verzoek om teruggaaf Inkomensafhankelijke bijdrage Zvw |
Hoofdstuk 5 Zvw |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Verzoek geen voorschot bijdrage Zvw |
Hoofdstuk 5 Zvw |
X |
X |
Digitaal formulier op www.belastingdienst.nl |
DigiD |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de Belastingdienst verstuurt met betrekking tot loonheffingen en de Zorgverzekeringswet |
Wet LB 1964 en Zvw |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Aangifte cijns op aardgas en aardolie |
Artikel 10 AWR jo. artikel 64 van de Mijnbouwwet |
X |
|||
|
Aangifte oppervlakterecht |
Artikel 10 AWR jo. artikel 58 van de Mijnbouwwet |
X |
|||
|
Aangifte winstaandeel |
Artikel 9 AWR jo. artikel 70 van de Mijnbouwwet |
X |
|||
|
Aangifte kolenbelasting |
Artikel 10 AWR jo. artikel 89, eerste lid, Wbm |
X |
|||
|
Aangifte afvalstoffenbelasting |
Artikel 10 AWR jo. artikel 89, eerste lid, Wbm |
X |
|||
|
Aangifte belasting op leidingwater |
Artikel 10 AWR jo. artikel 89, eerste lid, Wbm |
X |
|||
|
Aanvragen teruggaaf afvalstoffenbelasting |
Artikel 30 Wbm |
X |
|||
|
Aangifte vliegbelasting |
Artikel 10 AWR jo. artikel 89, eerste lid, Wbm |
X |
MBDZ |
eHerkenning |
|
|
Aanvragen teruggaaf energiebelasting blokverwarming |
Artikel 67, eerste lid, Wbm |
X |
|||
|
Aanvragen teruggaaf energiebelasting en opslag duurzame energie- en klimaattransitie (voor instellingen) |
Artikel 69, eerste t/m derde lid, Wbm |
X |
Elektronisch formulier op www.belastingdienst.nl (onder Teruggaaf milieubelasting) |
eHerkenning |
|
|
Aangifte CO2-heffing Glastuinbouw (vanaf 2027 mogelijk) |
X |
MBDZ |
eHerkenning |
||
|
Alle overige berichten aan de Belastingdienst met betrekking tot de Mijnbouwwet en Wet op de milieubelastingen |
Mijnbouwwet en Wbm |
X |
|||
|
Aanvragen teruggaaf energiebelasting meer dan één onroerende zaak achter één aansluiting, ingediend door bedrijven en intermediairs |
Paragraaf 4.5 van het Besluit Belastingen op milieugrondslag |
X |
Elektronisch formulier op www.belastingdienst.nl (onder Teruggaaf milieubelasting) |
DigiD eHerkenning |
|
|
Aanvragen teruggaaf energiebelasting meer dan één onroerende zaak achter één aansluiting, ingediend door burgers |
Paragraaf 4.5 van het Besluit Belastingen op milieugrondslag |
X |
X |
Elektronisch formulier op www.belastingdienst.nl (onder Teruggaaf milieubelasting) |
DigiD |
|
Alle berichten van de Belastingdienst in het kader van de tijdelijke solidariteitsbijdrage |
Wet tijdelijke solidariteitsbijdrage |
X |
|||
|
Alle berichten aan de Belastingdienst inzake de Tijdelijke wet inframarginale elektriciteitsheffing |
Tijdelijke wet inframarginale elektriciteitsheffing |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de Belastingdienst stuurt in verband met milieuheffingen |
Wbm |
X |
||||
|
Alle berichten aan de Belastingdienst inzake de heffing en invordering van de verontreinigingsheffing Rijkswateren |
Artikel 7.10 van de Waterwet |
X |
||||
|
Alle berichten van de Belastingdienst inzake de tijdelijke solidariteitsbijdrage |
Wet tijdelijke solidariteitsbijdrage |
X |
||||
|
Alle berichten van de Belastingdienst inzake de Tijdelijke wet inframarginale elektriciteitsheffing |
Tijdelijke wet inframarginale elektriciteitsheffing |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Verzoek om uitnodiging tot het doen van aangifte |
Artikel 6, tweede lid, AWR |
X |
|||
|
Verzoek uitstel indienen aangifte en betaling |
Artikel 10, derde lid, AWR |
X |
|||
|
Verzoek tot achterwege laten drempelbedragen intracommunautaire verwerving |
Artikel 1a, derde lid, Wet OB 1968 |
X |
|||
|
Verzoek tot achterwege laten drempelbedragen afstandsverkopen en digitale diensten |
Artikel 6k, vierde lid, Wet OB 1968 |
X |
|||
|
Alle berichten inzake (her-) beoordeling belastingplicht |
Artikel 7 Wet OB 1968 |
X |
|||
|
Verzoek tot aanmerken fiscale eenheid |
Artikel 7, vierde lid, Wet OB 1968 jo. artikel 3a Uitvoeringsbeschikking OB 1968 |
X |
|||
|
Verzoek tot het ontbinden van een fiscale eenheid of het wijzigen van een fiscale eenheid |
Artikel 7, vierde lid Wet OB 1968 jo. artikel 3a Uitvoeringsbeschikking OB 1968 |
X |
|||
|
Verzoek tot opteren belaste verhuur onroerende zaak |
Artikel 11 Wet OB 1968 |
X |
|||
|
Verzoek tot opteren belaste levering onroerend goed |
Artikel 11, lid 1 letter a, Wet OB 1968 |
X |
|||
|
Indienen btw-aangifte, niet zijnde incidenteel of starter waarvoor de aangiftetermijn reeds was gestart bij verwerking van de registratie van een startende ondernemer |
Artikel 14 Wet OB 1968 jo. artikel 8, eerste lid, AWR jo. artikel 10, eerste lid, AWR |
X |
MBDZ SBR Digipoort |
DigiD eHerkenning PKIoc |
|
|
Indienen btw-aangifte incidenteel of starter waarvoor de aangiftetermijn reeds was gestart bij verwerking van de registratie van een startende ondernemer |
Artikel 14 Wet OB 1968 jo. artikel 8, eerste lid, AWR jo. artikel 10, eerste lid, AWR |
X |
|||
|
Verzoek om btw-aangifte incidenteel |
Artikel 14 Wet OB 1968 jo. hoofdstuk II AWR |
X |
|||
|
Verzoek om wijziging van btw-aangiftetijdvak |
Artikel 14 Wet OB 1968 jo. hoofdstuk II AWR |
X |
|||
|
Verzoek tot teruggaaf |
Artikelen 17, 29, 29a, 30 en 31 Wet OB 1968 |
X |
|||
|
Verzoek om vergunning artikel 23 |
Artikel 23, eerste, vierde en vijfde lid Wet OB 1968 |
X |
|||
|
Verzoek om teruggaaf in verband met uitvoer van goederen door liefdadigheidsinstellingen |
Artikel 24, eerste lid, Wet OB 1968 |
X |
|||
|
Verzoek toepassen Nederlandse kleineondernemersregeling |
Artikel 25a, eerste en vijfde lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Aanmelden ondernemer en melding vrijstelling kleineondernemersregeling van zonnepaneelhouders |
Artikel 25a, vijfde lid, Wet OB 1968 |
X |
Elektronisch formulier op www.belastingdienst.nl |
||
|
Verzoek beëindigen Nederlandse kleineondernemersregeling |
Artikel 25a, eerste en zevende lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Verzoek toepassen EU kleineondernemersregeling |
Artikelen 25c t/m 25g Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Kennisgeving en wijziging informatie kennisgeving EU kleineondernemersregeling |
Artikel 25c, eerste lid, onderdeel a, en tweede lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Verstrekking informatie inzake totaal van vergoedingen EU kleineondernemersregeling |
Artikel 25e, eerste lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Inkennisstelling van en verstrekking informatie over overschrijding drempelbedrag EU kleineondernemersregeling |
Artikel 25e, derde lid, wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Verstrekking informatie inzake totaal van vergoedingen EU kleineondernemersregeling bij toekenning EX-nummer in kwartaal ná indiening voorafgaande kennisgeving |
Artikel 25e, vijfde en zevende lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Verzoek toepassen kasstelsel (toepassen en afzien van) |
Artikel 26 Wet OB 1968 |
X |
|||
|
Verzoek toepassen margeregeling |
Artikelen 28c en 28d t/m 28i Wet OB 1968 |
X |
|||
|
Verzoek toepassen globalisatieregeling (aan en afmelden) |
Artikel 28d Wet OB 1968 |
X |
|||
|
Verzoek negatief en positief jaarsaldo verrekenen in het volgende jaar |
Artikel 28d Wet OB 1968 jo. artikel 4c, achtste lid, Uitvoeringsbeschikking OB 1968 |
X |
|||
|
Verzoek opheffen vrijstelling voor beleggingsgoud |
Artikel 28l Wet OB 1968 |
X |
|||
|
Opgave begin, wijziging en beëindiging activiteiten niet-Unieregeling |
Artikel 28rb Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Indienen btw-melding niet-Unieregeling, inclusief correctie tijdvakken over tijdvakken tot drie jaar oud |
Artikel 28rf Wet OB 1968 |
X |
MBDZ SBR Digipoort |
DigiD eHerkenning PKIoc |
|
|
Beschikbaar stellen boekhouding door niet in de Unie gevestigde ondernemer |
Artikel 28rl Wet OB 1968 |
X |
Belastingdienst Filetransfer |
||
|
Opgave begin, wijziging en beëindiging activiteiten Unieregeling |
Artikel 28sb, eerste lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Indienen btw-melding Unieregeling |
Artikel 28sd Wet OB 1968 |
X |
MBDZ SBR Digipoort |
DigiD eHerkenning PKIoc |
|
|
Beschikbaar stellen boekhouding door deelnemer Unieregeling |
Artikel 28sj Wet OB 1968 |
X |
Belastingdienst Filetransfer |
||
|
Opgave begin of beëindiging activiteiten invoerregeling |
Artikel 28td, eerste lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Opgave wijziging activiteiten invoerregeling |
Artikel 28te, vierde lid, Wet OB 1968 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Indienen btw-melding invoerregeling |
Artikel 28ti, vierde lid, Wet OB 1968 |
X |
MBDZ SBR Digipoort |
DigiD eHerkenning PKIoc |
|
|
Beschikbaar stellen boekhouding door ondernemer of tussenpersoon die van de Invoerregeling gebruik maakt. |
Artikel 28tn Wet OB 1968 |
X |
Belastingdienst Filetransfer |
||
|
Verzoek teruggaaf Nederlandse btw ingediend door of namens niet in Nederland en niet in de EU gevestigde ondernemers in het kader van toepassing van 13de richtlijn EG |
Artikelen 31, vierde lid, Wet OB 1968 |
X |
|||
|
Verzoek toepassen VAT-Refund door ondernemers in Nederland voor btw in andere EU-landen |
Artikelen 33 t/m 33f Wet OB 1968 |
X |
Via portaal website eubtw. velastingdienst. Nl/netp SBR Digipoort |
PKIoc |
|
|
Correctie VAT-Refund verzoek door ondernemers in Nederland voor btw in andere EU-landen |
Artikelen 33 t/m 33f Wet OB 1968 |
X |
Via portaal website eubtw. velastingdienst. Nl/netp SBR Digipoort |
PKIoc |
|
|
Pro rata verzoek VAT-Refund door ondernemers in Nederland voor btw in andere EU-landen |
Artikelen 33 t/m 33f Wet OB 1968 |
X |
Via portaal website eubtw.belastingdienst.nl/netp SBR Digipoort |
PKIoc |
|
|
Verzoek aanstellen fiscaal vertegenwoordiger |
Artikel 33g Wet OB 1968 |
X |
|||
|
Verzoek wijziging tijdvak / doen van jaaropgave ICP |
Artikel 37a Wet OB 1968 |
X |
|||
|
Formulier met lijst van intracommunautaire prestaties (opgaaf ICP) |
Artikel 37a Wet OB 1968 |
X |
MBDZ SBR Digipoort |
DigiD eHerkenning PKIoc |
|
|
Opgaaf ICP, ingediend door een belastingplichtige, niet zijnde een natuurlijk persoon |
Artikel 37a Wet OB 1968 |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Verzoek export validatie btw-teruggaaf passagiers |
Artikel 23a Uitvoeringsbeschikking Omzetbelasting 1968 |
X |
App, NL Customs VAT |
N.v.t. |
|
|
Opgave beëindiging of wijziging activiteiten of wijziging verstrekte identificatiegegevens, ingediend door een belastingplichtige, zijnde een natuurlijk persoon, voor zichzelf of als tussenpersoon voor een andere ondernemer |
Artikel 57 nonies, eerste lid, Uitvoeringsverordening (EU) nr. (282/2011 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Opgave beëindiging of wijziging activiteiten of wijziging verstrekte identificatiegegevens |
Artikel 57 nonies, eerste lid, Uitvoeringsverordening 282/2011 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Inkennisstelling wijziging lidstaat van identificatie |
Artikel 57 nonies, tweede lid, Uitvoeringsverordening 282/2011 |
X |
MBDZ |
DigiD eHerkenning |
|
|
Verzoek aanmerken als entrepot, niet zijnde douane-entrepot |
Tabel II, letter a, post 8 a en b, Wet OB 1968 jo. artikelen 36c en 36cb van de Uitvoeringsbeschikking Omzetbelasting 1968 |
X |
|||
|
De ingevolge artikel 15 van het Uitvoeringsbesluit omzetbelasting 1968 bij wijze van suppletie te verstrekken inlichtingen, gegevens of aanwijzingen, |
Artikel 15 Uitvoeringsbesluit OB 1968 jo. artikel 10a AWR |
X |
MBDZ SBR Digipoort |
DigiD eHerkenning PKIoc |
|
|
Member State of Consumption (MSCON)-melding corrigeren buiten de driejaarstermijn of na finale melding |
X |
||||
|
Duplicaat aanvragen van eerder ingezonden of ontvangen berichten. |
X |
||||
|
Refund in respect of use for diplomatic purposes and by international organisations |
X |
||||
|
Te waarmerken Certificaat van uitvoer |
X |
||||
|
Aanvraag BTW-verklaring pleziervaartuig |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de Belastingdienst verstuurt in het kader van de omzetbelasting, met uitzondering van de onderstaande berichten |
Wet OB 1968 |
X |
||||
|
Uitreiken aangifte (niet zijnde incidenteel of starter waarvoor de aangiftetermijn reeds was gestart bij verwerking van de registratie) |
Artikel 14 Wet OB 1968 |
X |
MBDZ SBR Digipoort |
DigiD eHerkenning PKIoc |
||
|
Teruggaafbeschikking |
Artikel 31, achtste lid, Wet OB 1968 |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Mededeling uitschrijving als ondernemer voor de btw |
Wet OB 1968 |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Mededeling betaalverzuim |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
|
Uitnodiging tot doen van aangifte (bij wijzigingen) btw |
Artikel 6, eerste lid, AWR |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Melding onjuist of onvolledig btw-id in (gecorrigeerde) opgave intracommunautaire prestatie |
Artikel 40, eerste lid, Wet OB 1968 |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Herinnering/mededeling geen opgave intracommunautaire prestatie ingestuurd |
Hoofdstuk IIA Wet OB 1968 |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Herinnering/mededeling dat er een verschil is tussen rubriek 3b van de btw-aangifte en opgaaf intracommunautaire prestatie |
Hoofdstuk IIA Wet OB 1968 |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Mededeling dat rubriek 3b van de btw-aangifte niet is ingevuld |
Hoofdstuk IIA Wet OB 1968 |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Mededeling/bevestiging dat aangiftetijdvak btw is gewijzigd |
Artikel 14 Wet OB 1968 jo. hoofdstuk II AWR |
X |
X |
X |
MBDZ |
DigiD eHerkenning |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Verzoek om- uitnodiging tot doen van aangifte |
Artikel 6, tweede lid, AWR |
X |
|||
|
Aangifte Vpb, ingediend door een binnenlands belastingplichtige |
Artikel 8, eerste lid, jo. artikel 9, eerste lid AWR |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Aangifte Vpb die betrekking heeft op een boekjaar dat vóór 1 januari 2025 is aangevangen, ingediend door een buitenlands belastingplichtige |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
X |
SBR Digipoort |
PKIoc |
|
Aangifte Vpb die betrekking heeft op een boekjaar dat aanvangt op of na 1 januari 2025, ingediend door een buitenlands belastingplichtige |
Artikel 8, eerste lid, jo. artikel 9, eerste lid, AWR |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Verzoek om uitstel aangifte Vpb, ingediend door belastingplichtige |
Artikel 9, tweede lid, AWR |
X |
X |
MBDZ |
eHerkenning |
|
Verzoek om uitstel aangifte Vpb, ingediend door belastingconsulent/intermediair |
Artikel 9, tweede lid, AWR |
X |
X |
MBDZ SBR Digipoort (becon-uitstel) |
eHerkenning PKIoc (becon-uitstel) |
|
Verzoek om voorlopige aanslag Vpb, ingediend door binnenlands belastingplichtige |
Artikel 13 jo. artikel 24a Uitvoeringsregeling AWR 1994 |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Verzoek om voorlopige aanslag Vpb, die betrekking heeft op een boekjaar dat vóór 1 januari 2025 is aangevangen, ingediend door binnenlands belastingplichtige |
Artikel 13 jo. artikel 24a Uitvoeringsregeling AWR 1994 |
X |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
Verzoek om voorlopige aanslag Vpb die betrekking heeft op een boekjaar dat vóór 1 januari 2026 is aangevangen, ingediend door een buitenlands belastingplichtige |
Artikel 13 jo. artikel 24a Uitvoeringsregeling AWR 1994 |
X |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
Verzoek om voorlopige aanslag Vpb die betrekking heeft op een boekjaar dat aanvangt op of na 1 januari 2026, ingediend door een buitenlands belastingplichtige |
Artikel 13 jo. artikel 24a Uitvoeringsregeling AWR 1994 |
X |
MBDZ SBR Digipoort |
eHerkenning PKIoc |
|
|
Aanleveren Country By Country Reporting – landenrapport |
Artikel 29c Wet Vpb 1969 |
X |
XML Digipoort |
PKIoc |
|
|
Berichten met betrekking tot de notificatieplicht |
Artikel 29d, eerste en tweede lid, Wet Vpb 1969 |
X |
Elektronisch formulier op gegevensportaal.net/cbc/ aanmelden |
||
|
(Onvolledig) landenrapport groepsentiteit en berichten met betrekking tot de notificatieplicht |
Artikel 29d, derde lid, Wet Vpb 1969 |
X |
XML Digipoort |
PKIoc |
|
|
Aanvragen fiscale eenheid vennootschapsbelasting |
Artikel 15 Wet Vpb 1969 |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die de Belastingdienst stuurt in verband met de vennootschapsbelasting, met uitzondering van de onderstaande berichten |
Wet Vpb 1969 |
X |
||||
|
Verlening uitstel Vpb gericht aan belastingconsulent/intermediair |
Artikel 9, tweede lid, AWR |
X |
SBR Digipoort (becon-uitstel) |
PKIoc (becon-uitstel) |
||
|
Alle berichten in verband met de notificatieplicht |
Artikel 29d, eerste en tweede lid, Wet Vpb 1969 |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Alle berichten gericht aan de Belastingdienst inzake de heffing en voldoening van accijns bij uitslag |
Wet op de accijns |
X |
|||
|
Alle berichten gericht aan de Belastingdienst inzake de assurantiebelasting |
WBR |
X |
|||
|
Aangifte bankenbelasting |
Artikel 10 AWR |
X |
MBDZ |
eHerkenning |
|
|
Alle overige berichten gericht aan de Belastingdienst inzake de Bankenbelasting |
Wet bankenbelasting |
X |
|||
|
Aangifte kansspelbelasting over prijzen uit online kansspelen zonder Nederlandse vergunning en buitenlandse offline kansspelen |
Artikel 10 AWR jo. artikelen 8 en 8a WKB |
X |
|||
|
Aangifte kansspelbelasting voor organisatoren van kansspelen |
Artikel 10 AWR jo. artikel 5a WKB |
X |
X |
Digitaal formulier op belastingdienst.nl |
DigiD eHerkenning |
|
Alle overige berichten gericht aan de Belastingdienst inzake de Kansspelbelasting |
WKB |
X |
|||
|
Aangifte overdrachtsbelasting op akte |
Artikel 8, eerste lid, AWR jo. artikel 17 WBR |
X |
System-to-system (softwarepakket notarissen) |
||
|
Aangifte overdrachtsbelasting overige verkrijgingen |
Artikel 8, eerste lid, AWR jo. artikel 17 WBR |
X |
|||
|
Alle overige berichten gericht aan de Belastingdienst inzake de overdrachtsbelasting |
WBR |
X |
|||
|
Alle berichten gericht aan de Belastingdienst inzake de heffing en voldoening van verbruiksbelasting op van alcoholvrije dranken |
Wet op de verbruiksbelasting van alcoholvrije dranken |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die u van de Belastingdienst ontvangt met betrekking tot de heffing en voldoening van accijns |
Wet op de accijns |
X |
||||
|
Alle berichten die u van de Belastingdienst ontvangt met betrekking tot de assurantiebelasting |
WBR |
X |
||||
|
Alle berichten die u van de Belastingdienst ontvangt met betrekking tot de bankenbelasting |
Wet Bankenbelasting |
X |
||||
|
Alle berichten die u van de Belastingdienst ontvangt met betrekking tot de kansspelbelasting |
WKB |
X |
||||
|
Alle berichten die u van de Belastingdienst ontvangt met betrekking tot de overdrachtsbelasting |
WBR |
X |
||||
|
Alle berichten die u van de Belastingdienst ontvangt met betrekking tot de heffing en voldoening van verbruiksbelasting op alcoholvrije dranken |
Wet op de verbruiksbelasting van alcoholvrije dranken |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|
|
Alle berichten die u verstuurt aan de Dienst Toeslagen, met uitzondering van de onderstaande berichten |
Awir |
X |
X |
Mijn Toeslagen |
DigiD eHerkenning |
|
Verzoek om gebruik te maken van mogelijkheid om niet als toeslagpartner te worden aangemerkt |
Artikelen 3, 3a en 3c Awir |
X |
|||
|
Verzoek om af te wijken van het door de inspecteur van de Belastingdienst vastgestelde inkomen |
Artikel 8 Awir |
X |
|||
|
Reactie op verzoek om informatie |
Artikel 18 Awir |
X |
|||
|
Verzoek om een vastgestelde tegemoetkoming te herzien |
Artikel 21a Awir |
X |
|||
|
Reactie op de gelegenheid een zienswijze te geven |
Artikel 26b Awir |
X |
|||
|
Verzoek om uitstel van betaling |
Artikel 7 Uitvoeringsregeling Awir |
X |
|||
|
Verzoek om toepassing vermogensuitzonderingen |
Artikelen 9, 9bis, 9ter en 9quarter Uitvoeringsregeling Awir |
X |
|||
|
Verzoek om rekening te houden met een bijzondere situatie voor de huurtoeslag |
Artikelen 2, 2a en 2b van het Besluit op de huurtoeslag |
X |
|||
|
Verzoek om toepassing uitvoeringsbeleid |
Verzamelbesluit Toeslagen |
X |
|||
|
Bezwaarschrift tegen een besluit van de Dienst Toeslagen |
Afdeling 7.1 en 7.2 Awb |
X |
|||
|
Reactie op het voornemen om een boete op te leggen |
Afdeling 5.4.2 Awb |
X |
|||
|
Ingebrekestelling |
Artikelen 4:17 en 6:12 Awb |
X |
|
Bericht / klantproces |
Rechtsgrondslag |
Papier |
Digitaal |
Keuze Digitaal |
Portaal |
Authenticatie-middel |
|---|---|---|---|---|---|---|
|
Alle berichten die u ontvangt van de Deinst Toeslagen, met uitzondering van de onderstaande berichten |
Awir |
X |
X |
Berichtenbox |
DigiD eHerkenning |
|
|
(Herziening) voorschotbeschikking |
Artikel 16 Awir |
X |
Berichtenbox |
DigiD eHerkenning |
Op grond van de Keuzeregeling elektronisch berichtenverkeer (KEBV), die met ingang van 1 oktober 2026 in werking treedt, heeft een belastingplichtige of een belanghebbende in de communicatie met de inspecteur, de ontvanger of de Dienst Toeslagen de keuze tussen hetzij de elektronische weg hetzij anders dan de elektronische weg (de papieren weg). In de Algemene wet inzake rijksbelastingen (AWR), de Invorderingswet 1990 (IW 1990) en de Algemene wet inkomensafhankelijke regelingen (Awir) zijn bepalingen opgenomen die het juridische kader scheppen om bij ministeriële regeling voor bepaalde berichten, groepen van belasting- of inhoudingsplichtigen, administratieplichtigen belastingschuldigen, aansprakelijkgestelden, algemeen nut beogende instellingen, en onder bepaalde omstandigheden een uitzondering te maken op dit keuzerecht. Daarnaast scheppen deze bepalingen de mogelijkheid om bij ministeriële regeling te bepalen op welke wijze het elektronische berichtenverkeer plaatsvindt. Dit is omdat niet voor alle berichten en doelgroepen een keuze mogelijk of wenselijk is.
In deze regeling – Regeling berichtenverkeer Belastingdienst (Regeling BVB) – is geregeld op welke wijze het berichtenverkeer tussen burger en bedrijf enerzijds en de Belastingdienst en de Dienst Toeslagen anderzijds plaatsvindt en welke berichten en groepen van personen van het keuzerecht zijn uitgezonderd. Deze regeling maakt gebruik van een bijlage, waarin de verschillende inkomende en uitgaande berichtenstromen zijn opgenomen. Deze bijlage is opgedeeld in verschillende hoofdstukken per belastingmiddel of groep belastingmiddelen.
Omdat de Belastingdienst en de Dienst Toeslagen in hoog tempo aan het digitaliseren zijn en per 1 januari 2030 volledig moeten voldoen aan de Wet modernisering elektronisch bestuurlijk verkeer (Wmebv), zal de bijlage de komende jaren met regelmaat worden gewijzigd. Daarnaast werkt de Dienst Toeslagen aan een eigen ministeriële regeling en bijlage, waardoor deze bijlage te zijner tijd zal worden gesplitst.
Deze regeling vervangt de Regeling elektronisch berichtenverkeer Belastingdienst (Regeling EBV) die met ingang van 1 oktober 2026 wordt ingetrokken. Het uitgangspunt is niet langer dat het berichtenverkeer uitsluitend langs elektronische weg geschiedt, maar dat de belanghebbende mag kiezen langs welke weg het berichtenverkeer plaatsvindt. Dat heeft tot gevolg dat de bijlage bij de Regeling BVB een andere opmaak en indeling heeft dan de bijlage bij de Regeling EBV. Deze gewijzigde opmaak en indeling sluit beter aan bij het uitgangspunt van de wettelijke bepalingen van de KEBV, te weten het keuzerecht.
Naast de gewijzigde opmaak en indeling kunnen belastingplichtigen er vanaf 1 oktober 2026 voor een aantal berichten met betrekking tot de omzetbelasting voor kiezen om deze niet meer op papier te ontvangen. Een belastingplichtige kan de keuze hiervoor doorgeven via MijnBelastingdienst Zakelijk.
Ten aanzien van bezwaar kunnen belastingplichtigen vanaf 1 oktober 2026 ervoor kiezen om de uitspraak op bezwaar niet meer op papier te ontvangen.
Voorts kunnen belastingplichtigen ervoor kiezen om de volgende berichten inzake de omzetbelasting niet meer op papier te ontvangen:
• teruggaafbeschikking omzetbelasting;
• mededeling uitschrijving als ondernemer voor de omzetbelasting;
• mededeling betalingsverzuim;
• uitnodiging tot doen van aangifte (bij wijzigingen);
• melding onjuist of onvolledig btw-id in (gecorrigeerde) opgave intracommunautaire prestatie;
• herinnering/mededeling geen opgaaf intracommunautaire prestatie ingestuurd;
• herinnering/mededeling dat er een verschil is tussen rubriek 3b van de aangifte omzetbelasting en opgaaf intracommunautaire prestatie;
• mededeling dat rubriek 3b van de aangifte omzetbelasting niet is ingevuld;
• mededeling/bevestiging dat het aangiftetijdvak voor de omzetbelasting is gewijzigd.2
Aan deze regeling zijn geen Unierechtelijke aspecten verbonden. Deze regeling kent evenmin budgettaire effecten aangezien het enkel ziet op de wijze waarop het berichtenverkeer plaatsvindt.
Het voorstel is uitvoerbaar met ingang van 1 oktober 2026.
De vervanging van de Regeling EBV door deze regeling behelst geen praktische verandering voor burgers en bedrijven. Het vervangen van de Regeling EBV door deze regeling en de aanpassing van de regeling (berichten met betrekking tot omzetbelasting) ten opzichte van de Regeling EBV brengen als zodanig geen administratieve lasten met zich. Er wordt met deze wijziging om die reden dan ook geen extra beroep gedaan op het doenvermogen.
De regeling treedt in werking met ingang van 1 oktober 2026. Hiermee wordt afgeweken van de minimuminvoeringstermijn van twee maanden. Deze regeling stelt nadere regels aan de wijze van communicatie zoals voorgeschreven in artikelen 3a en 3b AWR, de artikelen 7c en 7d IW 1990 en de artikelen 13 en 13a Awir, zoals deze artikelen luiden met ingang van 1 oktober 2026. Voor burgers en bedrijven is het van belang dat zij weten hoe met de Belastingdienst en de Dienst Toeslagen te communiceren. Daarom is van belang om deze regeling gelijktijdig in werking te laten treden met de inwerkingtreding van de artikelen van Overige fiscale maatregelen 2020 die zien op de invoering van de KEBV3. Daarom wordt het gerechtvaardigd geacht om van de minimuminvoeringstermijn af te wijken.
In artikel 2 van deze regeling wordt een aantal groepen personen van het keuzerecht uitgezonderd. Dit betekent dat de Belastingdienst of de Dienst Toeslagen bepaalt of met deze groepen personen digitaal of op papier kan worden gecommuniceerd. Omdat deze regeling invulling geeft aan delegatiegrondslagen in zowel de AWR, de IW 1990 en de Awir, wordt in deze regeling gesproken van belanghebbende. Die term omvat belastingplichtigen, belastingschuldigen, aansprakelijkgestelden, administratieplichtigen, algemeen nut beogende instellingen en toeslaggerechtigden.
In artikel 2, onderdeel a, van deze regeling wordt een uitzondering gemaakt voor kinderen onder de 14 jaar. Zij hebben in het algemeen nog geen actief contact met de overheid. Er bestaat geen noodzaak voor de verwerking van hun gegevens ten behoeve van het in stand houden van een MijnOverheidaccount met Berichtenbox. Daarin zouden zij de elektronische berichten van de Belastingdienst of de Dienst Toeslagen moeten ontvangen.
In artikel 2, onderdeel b, van deze regeling wordt een uitzondering gemaakt voor nabestaanden van overledenen. Voor deze groep geldt dat nog geen mogelijkheid bestaat om elektronisch de bevoegdheid van een van de erfgenamen om namens de anderen op te treden, of van een executeur testamentair om namens de erven op te treden, te verifiëren.
In artikel 2, onderdeel c, van deze regeling wordt een uitzondering gemaakt voor categorieën personen die niet zelfstandig zaken doen met de Belastingdienst of de Dienst Toeslagen. De vertegenwoordiger neemt die taak waar. Het betreft belanghebbenden die onder bewind zijn gesteld als bedoeld in artikel 431 van Boek 1 van het Burgerlijk Wetboek, die onder curatele zijn gesteld als bedoeld in artikel 378 van Boek 1 van het Burgerlijk Wetboek of voor wie een mentorschap is ingesteld als bedoeld in artikel 450 van Boek 1 van het Burgerlijk Wetboek. Ook geldt een uitzondering voor de belanghebbende die in staat van faillissement verkeert als bedoeld in artikel 1 van de Faillissementswet en ten aanzien van wie een curator is aangesteld als bedoeld in artikel 68 van die wet of ten aanzien van wie een schuldsaneringsregeling is uitgesproken als bedoeld in artikel 284 van de Faillissementswet en een bewindvoerder is aangesteld als bedoeld in artikel 314 van die wet. Als onderdeel van de generieke digitale infrastructuur, die door de Ministers van Binnenlandse Zaken en Koninkrijksrelaties en van Economische Zaken en Klimaat wordt beheerd voor het realiseren van de digitale overheid, zullen voorzieningen worden ontwikkeld die (gemachtigden van) nabestaanden en de genoemde wettelijke vertegenwoordigers in staat stellen digitaal over alle gegevens te beschikken die voor een goede behartiging van de zaken van de belanghebbenden die zij vertegenwoordigen nodig zijn. Zolang deze voorzieningen nog niet (volledig) beschikbaar zijn, worden deze groepen uitgezonderd.
In artikel 2, onderdeel d, van deze regeling wordt een uitzondering gemaakt voor belanghebbenden die een keuze hebben gemaakt, maar waarbij het voor de Belastingdienst of de Dienst Toeslagen niet mogelijk is om een belanghebbende via de voorkeurskeuze te adresseren. Dit is met name het geval wanneer een belanghebbende een keuze heeft gemaakt voor papier, maar door een verhuizing onbekend is wat diens adres is. Dit wordt Vertrokken Onbekend Waarheen (VOW) genoemd. In zo’n geval kan de Belastingdienst of de Dienst Toeslagen ervoor kiezen een bericht alsnog digitaal te verzenden. Dit geldt ook andersom.
Voor de overige uitzondering uit de Regeling EBV die nu niet meer in deze regeling wordt opgenomen geldt dat ondertussen mogelijkheden bestaan voor die belanghebbenden om toegang te verkrijgen tot DigiD, MijnOverheid of de Berichtenbox-app. Voor belanghebbenden als bedoeld in artikel 33 Uitvoeringsregeling AWR 1994 geldt dat deze nu opgenomen is in de bijlage bij de regeling.
In artikel 3, eerste lid, van deze regeling worden de wijze waarop het elektronische berichtenverkeer plaatsvindt en de berichten waarvoor het keuzerecht niet geldt geregeld. Dit wordt nader uitgewerkt in de bijlage bij deze regeling. Om aan te kunnen geven welke digitale voorzieningen beschikbaar zijn voor berichten die digitaal kunnen of moeten worden uitgewisseld (de wijze waarop het elektronisch berichtenverkeer plaatsvindt) zijn in de bijlage ook alle berichten opgenomen waarvoor wel het keuzerecht geldt.
De uitzondering van bepaalde berichtsoorten van het keuzerecht geschiedt enerzijds op basis van de beschikbaarheid en stabiliteit van de daarvoor benodigde elektronische voorzieningen. De Belastingdienst en de Dienst Toeslagen digitaliseren in hoog tempo en dienen per 1 januari 2030 volledig te voldoen aan de Wmebv. Dit gebeurt stapsgewijs. Op dit moment is er nog een aantal berichten waarvoor het keuzerecht niet mogelijk is. De komende jaren zal de bijlage daarom met grote regelmaat wijzigen, namelijk steeds wanneer voor een berichtenstroom de digitale weg beschikbaar wordt.
Anderzijds is er ook een groot aantal berichtenstromen waarvoor de elektronische weg al verplicht is. Voor deze berichten blijft deze verplichting in stand, en zal niet opnieuw een keuze voor de papieren weg worden geïntroduceerd. Het verplichten van de elektronische weg zal alleen plaatsvinden voor bedrijven en intermediairs. Burgers zullen de mogelijkheid blijven houden om op papier met de Belastingdienst en de Dienst Toeslagen te communiceren.
Het aantal uitzonderingen op het keuzerecht is daarom op dit moment nog aanzienlijk. Om die reden is ervoor gekozen om in de bijlage zo veel mogelijk te werken met categorieën uitgezonderde berichten. Deze worden omschreven aan de hand van de desbetreffende belastingwetten. Om te zorgen dat alle mogelijke berichten binnen een categorie vallen, wordt de formulering ‘in het kader van’ gebruikt. Een categorie omvat daarmee – naast de in de wetten in formele zin opgenomen berichten – ook berichten die benoemd zijn in gedelegeerde regelgeving onder een belastingwet.
Voor de gebruiksvriendelijkheid van de bijlage wordt tevens een onderscheid gemaakt tussen berichten aan de Belastingdienst en de Dienst Toeslagen en berichten van de Belastingdienst en de Dienst Toeslagen.
Er zijn zodoende zes categorieën berichtenstromen die in de bijlage worden uitgewerkt:
• Berichten aan de Belastingdienst en de Dienst Toeslagen die uitsluitend op papier gaan.
• Berichten aan de Belastingdienst en de Dienst Toeslagen die uitsluitend digitaal gaan.
• Berichten aan de Belastingdienst en de Dienst Toeslagen waarvoor belanghebbende een keuze heeft.
• Berichten van de Belastingdienst en de Dienst Toeslagen die uitsluitend op papier worden verzonden.
• Berichten van de Belastingdienst en de Dienst Toeslagen die uitsluitend digitaal worden verzonden.
• Berichten van de Belastingdienst en de Dienst Toeslagen die zowel op papier als digitaal worden verzonden. Binnen deze categorie bestaan er berichten waarvoor belanghebbende de keuze heeft om de papieren weg stop te zetten. Belanghebbende moet deze keuze kenbaar maken via MijnOverheid of in de Berichtenbox-app.
Onder de wijze waarop het elektronisch berichtenverkeer plaatsvindt, valt ook de authenticatie. Het gaat dan om de wijze waarop bij het inloggen in bijvoorbeeld MijnBelastingdienst of MijnOverheid de identiteit van de betrokken personen wordt vastgesteld. Om invulling te geven aan de eisen van betrouwbaarheid en vertrouwelijkheid die de artikelen 2:9, 2:13, 2:15 en 2:17 van de Algemene wet bestuursrecht daaraan stellen, is in de bijlage tevens per genoemde voorziening voor elektronisch berichtenverkeer aangegeven met welk middel de authenticatie geschiedt. Wanneer nieuwe authenticatiemiddelen beschikbaar worden, zullen deze worden toegevoegd aan de bijlage bij deze regeling.
Bijlage
De bijlage vormt de uitwerking van artikel 3 van deze regeling. In de bijlage worden verschillende begrippen gebruikt, waarvan de uitleg hierna wordt gegeven.
Begrippen
• DigiD: digitale identiteit op basis van de Wet digitale overheid. Wanneer in de bijlage DigiD wordt aangeduid, is inloggen door middel van European login ook mogelijk.
• eHerkenning: alle bedrijfs- en organisatiemiddelen die ingevolge de eIDAS-verordening voldoen aan het beveiligingsniveau ‘substantieel’ en bij de Europese Commissie zijn genotificeerd.
• European login: een elektronisch identificatiemiddel dat is uitgegeven in een andere lidstaat van de Europese Unie of een andere staat die partij is bij de Overeenkomst betreffende de Europese Economische Ruimte op grond van een stelsel voor elektronische identificatiemiddelen met ten minste betrouwbaarheidsniveau substantieel als bedoeld in artikel 8, tweede lid onderdeel b, van de eIDAS-verordening, en dat ten behoeve van de grensoverschrijdende authenticatie is erkend overeenkomstig artikel 6, eerste lid, van de eIDAS-verordening.
• eIDAS-verordening: verordening (EU) nr. 910/2014 van het Europees Parlement en de Raad van 23 juli 2014 betreffende elektronische identificatie en vertrouwensdiensten voor elektronische transacties in de interne markt en tot intrekking van Richtlijn 1999/93/EG.
• Keuze Digitaal: wanneer een berichtenstroom een X bevat in deze kolom betekent het dat een belanghebbende, indien hij gekozen heeft om hiervoor geselecteerde berichten van de Belastingdienst en Dienst Toeslagen alleen nog langs digitale weg te ontvangen, hij, zodra dit technisch mogelijk is, deze berichten niet meer per post (papier) ontvangt. Een belastingplichtige kan in beginsel op elk moment terugkomen op deze keuze.
• PKIoc/PKIoverheidscertificaat: een digitaal certificaat voor het beveiligen van elektronische diensten waarmee organisaties zich digitaal kunnen identificeren, veilig gegevens kunnen uitwisselen en rechtsgeldige digitale handtekeningen kunnen zetten.
|
Afkorting |
|
|---|---|
|
ANBI |
Algemeen Nut Beogende Instelling |
|
AVG |
Algemene Verordening Gegevensbescherming |
|
Awb |
Algemene wet bestuursrecht |
|
Awir |
Algemene wet inkomensafhankelijke regelingen |
|
AWR |
Algemene wet inzake rijksbelastingen |
|
bpm |
belasting van personenauto's en motorrijwielen |
|
BW |
Burgerlijk Wetboek |
|
IB |
inkomstenbelasting |
|
KSB |
kansspelbelasting |
|
MBD |
Mijn Belastingdienst |
|
MBDZ |
Mijn Belastingdienst Zakelijk |
|
mrb |
motorrijtuigenbelasting |
|
OB |
omzetbelasting |
|
PKIoc |
PKIoverheidscertificaat |
|
PVV |
premie voor de volksverzekeringen |
|
SBBI |
Sociaal Belang Behartigende Instelling |
|
SW 1956 |
Successiewet 1956 |
|
UR AWR 1994 |
Uitvoeringsregeling Algemene wet inzake rijksbelastingen 1994 |
|
Vpb |
vennootschapsbelasting |
|
Wbm |
Wet belastingen op milieugrondslag |
|
WBR |
Wet op belastingen van rechtsverkeer |
|
Wet BB 2021 |
Wet bronbelasting 2021 |
|
Wet BPM 1992 |
Wet op de belasting van personenauto’s en motorrijwielen 1992 |
|
Wet DB 1965 |
Wet op de dividendbelasting 1965 |
|
Wet IB 2001 |
Wet inkomstenbelasting 2001 |
|
Wet LB 1994 |
Wet op de loonbelasting 1994 |
|
Wet MRB 1994 |
Wet op de motorrijtuigenbelasting 1994 |
|
WKB |
Wet op de kansspelbelasting |
|
WMB 2024 |
Wet minimumbelasting 2024 |
|
Wet OB 1968 |
Wet op de omzetbelasting 1968 |
|
Wet Vpb 1969 |
Wet op de vennootschapsbelasting 1969 |
|
WOO |
Wet open overheid |
|
Zvw |
Zorgverzekeringswet |
|
ZZP |
zelfstandige zonder personeel |
Indeling van de bijlage
In de bijlage wordt per dienst of klantproces aangegeven in hoeverre een uitzondering geldt op de hoofdregel van de artikelen 3a en 3b AWR, de artikelen 7c en 7d IW 1990 en de artikelen 13 en 13a Awir. Hierbij wordt een onderscheid gemaakt tussen berichten aan de Belastingdienst en de Dienst Toeslagen en berichten van de Belastingdienst en de Dienst Toeslagen.
Berichten aan de Belastingdienst en de Dienst Toeslagen
• Wanneer een belanghebbende verplicht is om een bepaald bericht op papier aan de Belastingdienst, onderscheidenlijk de Dienst Toeslagen, toe te sturen, is dit aangegeven met een kruisje in de kolom ‘Papier’. Er is dan geen portaal of authenticatiemiddel vereist.
• Wanneer een belanghebbende verplicht is om een bepaald bericht digitaal aan de Belastingdienst, onderscheidenlijk de Dienst Toeslagen, te sturen, is dit aangeven met een kruisje in de kolom ‘Digitaal’. Het te gebruiken portaal en authenticatiemiddel wordt dan (indien van toepassing) vermeld. Het kan zijn dat belastingplichtige een keuze heeft welk portaal en bijbehorend authenticatiemiddel hij gebruikt.
• Wanneer een belanghebbende een keuze heeft om een bepaald bericht op papier of digitaal aan de Belastingdienst, onderscheidenlijk de Dienst Toeslagen, te sturen, is dit aangeven met een kruisje in beide kolommen ‘Papier’ en ‘Digitaal’. Wanneer een belanghebbende kiest voor de digitale route, dient hij het in die rij voorgeschreven portaal en authenticatiemiddel te gebruiken.
Berichten van de Belastingdienst en de Dienst Toeslagen
• Wanneer een belanghebbende een bepaald bericht van de Belastingdienst, onderscheidenlijk de Dienst Toeslagen alleen op papier (per post) ontvangt, is dit aangeven met een kruisje in de kolom ‘Papier’. Er wordt in dat geval geen portaal en authenticatiemiddel vermeld.
• Wanneer een belanghebbende een bepaald bericht van de Belastingdienst, onderscheidenlijk de Dienst Toeslagen alleen digitaal ontvangt, is dit aangeven met een kruisje in de kolom ‘Digitaal’. Voor deze berichten wordt aangegeven in welk portaal dit bericht wordt geplaatst en wat het bijbehorende authenticatiemiddel is.
• Wanneer een belanghebbende een bericht zowel per post als digitaal ontvangt, is dit aangegeven met een kruisje in beide kolommen ‘Papier’ en ‘Digitaal’. Ook voor deze berichten wordt aangegeven in welk portaal dit bericht wordt geplaatst en wat het bijbehorende authenticatiemiddel is.
Keuze Digitaal
Voor sommige berichten van de Belastingdienst en de Dienst Toeslagen is het voor een belanghebbende mogelijk om ervoor te kiezen deze berichten uitsluitend nog digitaal te ontvangen. In de bijlage worden de berichten waarvoor dit geldt aangeduid door middel van een kruisje in de kolom Keuze Digitaal. Wanneer een belanghebbende ervoor heeft gekozen om de berichten die onder Keuze Digitaal vallen uitsluitend nog digitaal te ontvangen, ontvangt hij, zodra dit technisch mogelijk is, deze berichten niet meer per post. Wanneer een belanghebbende hier niet voor kiest, ontvangt hij deze berichten in elk geval per post. In dat geval is alleen het per post ontvangen bericht van belang voor rechtsgeldige bekendmaking. Dat is onder meer van belang voor de vraag wanneer de bezwaar- en beroepstermijn aanvangt. Daarnaast zijn deze berichten ook digitaal terug te vinden in de Mijn Belastingdienst- of Mijn Belastingdienst Zakelijk-omgeving. Voor belastingaanslagen geldt dat de keuze ook geldt voor alle andere op de aanslag vermelde beschikkingen, zoals een boete- of rentebeschikking.
De Staatssecretaris van Financiën, E. Eerenberg
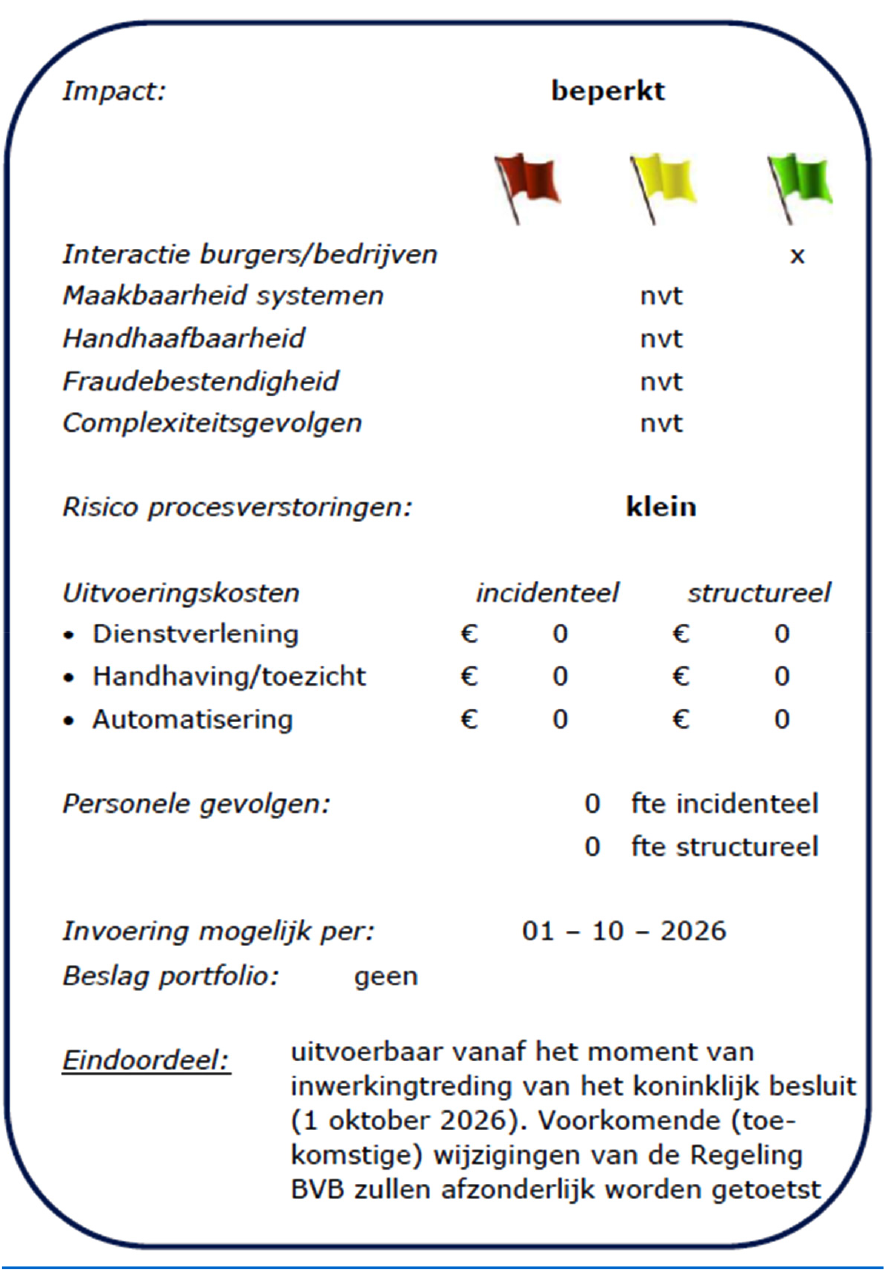
Beschrijving voorstel/regeling
Op grond van de Keuzeregeling elektronisch berichtenverkeer (KEBV), die met ingang van 1 oktober 2026 in werking treedt, heeft een belastingplichtige in de communicatie met de inspecteur of de ontvanger de keuze tussen hetzij de elektronische weg hetzij anders dan de elektronische weg (de papieren weg). In de Algemene wet inzake rijksbelastingen (AWR), de Algemene wet inkomensafhankelijke regelingen (Awir) en de Invorderingswet 1990 (IW 1990) zijn bepalingen opgenomen die het juridische kader scheppen om bij ministeriële regeling voor bepaalde berichten, groepen van belasting- of inhoudingsplichtigen, toeslaggerechtigden, administratieplichtigen belasting-schuldigen, aansprakelijkgestelden, algemeen nut beogende instellingen, en onder bepaalde omstandigheden, een uitzondering te maken op dit keuzerecht. Daarnaast scheppen deze bepalingen de mogelijkheid om bij ministeriële regeling te bepalen op welke wijze het elektronische berichtenverkeer plaatsvindt.
In de ministeriële Regeling berichtenverkeer Belastingdienst (Regeling BVB) is geregeld op welke wijze het berichtenverkeer tussen burger en bedrijf enerzijds en de Belastingdienst en Dienst Toeslagen anderzijds plaatsvindt en welke berichten en groepen van personen van het keuzerecht zijn uitgezonderd. De Regeling BVB maakt gebruik van een bijlage, waarin de verschillende inkomende en uitgaande berichtenstromen zijn opgenomen.
Gelijktijdig met de inwerkingtreding van de KEBV, vervangt de Regeling BVB de ministeriële Regeling elektronisch berichtenverkeer Belastingdienst (Regeling EBV). Het uitgangspunt is daardoor niet langer dat het berichtenverkeer uitsluitend langs elektronische weg geschiedt maar dat de belanghebbende mag kiezen langs welke weg het berichtenverkeer plaatsvindt. Dat heeft tot gevolg dat de bijlage bij de Regeling BVB een andere opmaak en indeling heeft dan de bijlage bij de Regeling EBV. Deze gewijzigde opmaak en indeling sluit beter aan bij het uitgangspunt van de wettelijke bepalingen van de KEBV, te weten het keuzerecht.
Naast de gewijzigde opmaak en indeling kunnen ondernemers er vanaf 1 oktober 2026 voor kiezen een aantal berichten in de btw niet meer op papier te ontvangen. Belastingplichtige kan de keuze hiervoor doorgeven via MijnBelastingdienst Zakelijk. Ten aanzien van bezwaar kunnen ondernemers er vanaf die datum voor kiezen de uitspraak op bezwaar niet meer op papier te ontvangen.
Voorts kunnen ondernemers er vanaf die datum voor kiezen de volgende btw-berichten niet meer op papier te ontvangen:
• Teruggaafbeschikking btw;
• Mededeling uitschrijving als ondernemer voor de btw;
• Mededeling betalingsverzuim;
• Uitnodiging tot doen van aangifte (bij wijzigingen);
• Melding onjuist of onvolledig btw-id in (gecorrigeerde) opgave intracommunautaire prestatie;
• Herinnering/mededeling geen opgaaf intracommunautaire prestatie ingestuurd;
• Herinnering/mededeling dat er een verschil is tussen rubriek 3b van de btw-aangifte en opgaaf intracommunautaire prestatie;
• Mededeling dat rubriek 3b van de btw-aangifte niet is ingevuld;
• Mededeling/bevestiging dat het aangiftetijdvak btw is gewijzigd.
Interactie burgers/bedrijven
De communicatie vindt plaats via de reguliere kanalen.
Maakbaarheid systemen
Niet van toepassing.
Handhaafbaarheid
Niet van toepassing.
Fraudebestendigheid
Niet van toepassing.
Complexiteitsgevolgen
Niet van toepassing.
Risico procesverstoringen
Het risico op procesverstoringen is klein.
Uitvoeringskosten
Er zijn geen incidentele of structurele kosten.
Personele gevolgen
Er zijn geen personele gevolgen.
Invoeringsmoment
Invoering is mogelijk per: 1 oktober 2026.
Eindoordeel
Het voorstel is uitvoerbaar vanaf het moment van inwerkingtreding van het koninklijk besluit, zijnde 1 oktober 2026. Voorkomende (toekomstige) wijzigingen van de Regeling BVB zullen afzonderlijk worden getoetst.
Deze wijzigingen zijn doorgevoerd in paragraaf 10.2 van de bijlage behorende bij deze regeling.
Artikelen II, onderdelen A en B, XI, onderdelen A en B, en XII, onderdelen A en B, van Overige fiscale maatregelen 2020. Koninklijk besluit inwerkingtreding Keuzeregeling elektronisch berichtenverkeer.
Kopieer de link naar uw clipboard
https://applicatie-bms.koop-op-prd.svc.clusterset.local/stcrt-2026-33871.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.
 Authentieke versie (PDF)
 Printen
 Delen